
IG : Investissez et Tradez
- Évaluation
- 4,2
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
IG : Investissez et Tradez - Captures d'écran
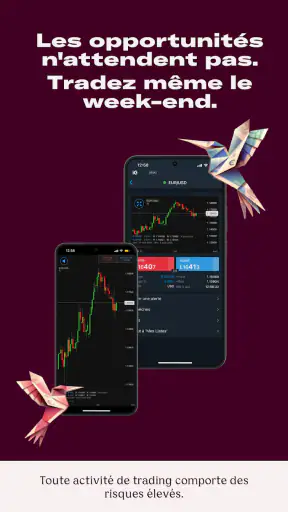
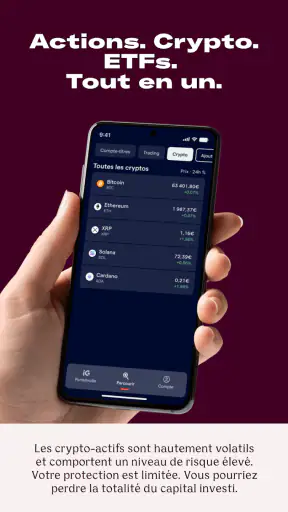
Avantages
- Interface claire
- adaptée aux débutants comme aux investisseurs réguliers.
- Large choix d’actions
- ETF et autres actifs à suivre.
- Possibilité de surveiller les marchés depuis son smartphone.
- Informations de marché utiles pour comparer les opportunités.
- Ouverture de compte et gestion du portefeuille entièrement en ligne.
Inconvénients
- Les investissements comportent un risque de perte en capital.
- Certaines fonctionnalités peuvent dépendre du pays de résidence.
- Les frais et spreads doivent être vérifiés avant chaque opération.
- L’application peut sembler complexe aux utilisateurs sans expérience.
- Les performances passées ne garantissent pas les résultats futurs.
IG : Investissez et Tradez - Description
- Nom de l'application
- IG : Investissez et Tradez
- Nom du package
- com.iggroup.android.cfd
- Développeur
- IG Group
- Catégorie
- Finance
- Dernière mise à jour
- 19 sept. 2011
- Version
- 26.8.14
J’ai testé IG : Investissez et Tradez comme une application financière destinée à suivre et gérer des investissements depuis un téléphone. Elle s’adresse surtout à quelqu’un qui veut accéder à des actions et à des ETF français ou internationaux au même endroit, plutôt que de jongler entre plusieurs outils. L’application est développée par IG Group, elle est gratuite au téléchargement et son accès est adapté à un public PEGI 3.
Ma première impression est celle d’un outil sérieux, mais pas forcément conçu pour être utilisé à plusieurs comme une application familiale classique. Sur un téléphone partagé, la question principale n’est donc pas de savoir si chacun peut consulter l’écran, mais de bien séparer les comptes, les décisions et les responsabilités. Pour une personne qui investit déjà ou qui souhaite centraliser son suivi, l’expérience peut être intéressante. Pour quelqu’un qui cherche simplement une tirelire, une application de budget ou un compte commun très simple, je regarderais ailleurs.
Une application qui change de rôle selon la personne qui tient le téléphone
Dans une maison, il est courant qu’un même appareil serve à plusieurs membres du foyer. Un parent peut vérifier un portefeuille pendant qu’un autre consulte les marchés, et un adolescent peut demander ce que signifie une variation de cours. Avec une application d’investissement, cela demande davantage de prudence qu’avec un calendrier partagé ou une application de recettes : l’écran peut afficher des informations financières personnelles et certaines actions peuvent avoir des conséquences réelles.
Dans mon usage, IG se prête mieux à une consultation individuelle qu’à une utilisation collective permanente. Je peux imaginer un couple qui discute de ses placements autour de la table, mais je ne considérerais pas le téléphone commun comme un espace où chacun doit manipuler librement le compte de l’autre. La bonne méthode consiste à garder une frontière nette entre la personne qui possède le compte, celle qui consulte avec son accord et celle qui prend une décision.
Le point essentiel est de traiter l’application comme un accès financier personnel, même lorsqu’elle est installée sur un appareil familial. Cela évite de confondre une conversation sur un investissement avec une autorisation d’agir. Cette distinction est particulièrement importante lorsque plusieurs profils utilisent le même téléphone ou la même tablette.
Ce que l’on peut réellement en faire au quotidien
Le cas le plus naturel est celui d’un investisseur qui souhaite regarder l’évolution de ses positions pendant une pause, vérifier un marché avant de prendre une décision ou suivre une sélection d’actions et d’ETF. L’intérêt vient du regroupement de valeurs françaises et internationales, avec plus de six mille possibilités annoncées par le service. Cela donne une couverture assez large pour construire une veille personnelle sans multiplier les applications.
Je trouve aussi l’outil pertinent pour préparer une décision plutôt que pour réagir dans la précipitation. Par exemple, je peux noter les entreprises qui m’intéressent, comparer plusieurs idées, puis revenir plus tard avec un plan clair. Cette habitude est plus saine que d’ouvrir l’application à chaque mouvement de marché et de modifier son portefeuille sous le coup de l’émotion.
Un usage familial raisonnable serait le suivant : un adulte consulte son propre espace, explique à son conjoint pourquoi une valeur figure dans sa liste de surveillance, puis chacun garde ses décisions séparées. L’application devient alors un support de discussion, pas un compte partagé improvisé. Pour un enfant, elle peut servir de point de départ à une conversation sur le risque et la différence entre épargner et investir, mais je ne la présenterais pas comme un jeu.
Une couverture intéressante, avec une responsabilité qui reste à l’utilisateur
La présence d’actions et d’ETF internationaux est pratique si je veux dépasser les seules entreprises que je connais dans mon pays. Elle m’oblige aussi à être plus attentif : une liste étendue ne signifie pas qu’il est facile de choisir. Le nombre de possibilités peut encourager la dispersion, surtout quand on commence et que l’on confond variété et diversification réelle.
Mon conseil est de partir d’un objectif concret. Est-ce que je cherche une exposition large, une entreprise précise, une approche régulière ou simplement un espace pour observer les marchés ? En répondant à cette question avant d’explorer l’offre, je réduis le risque de transformer l’application en catalogue de décisions impulsives.
Installation, limites de compte et coordination dans le foyer
L’application fonctionne sur Android à partir de la version 9 du système. Elle existe depuis le 19 septembre 2011 et sa version actuelle est la 26.8.14. Ces éléments montrent qu’elle s’inscrit dans la durée, tout en rappelant qu’il faut garder son téléphone et son système à jour pour profiter d’une expérience cohérente.
La préparation la plus importante n’est pas technique : c’est la définition des limites. Avant de laisser un proche utiliser le téléphone, je déciderais clairement qui peut ouvrir l’application, qui peut seulement regarder et qui ne doit pas y accéder. Je ne transmettrais pas mes identifiants à un membre de la famille pour simplifier l’usage. Une commodité de quelques secondes ne justifie pas de brouiller la responsabilité d’un compte financier.
Sur un appareil partagé, je recommande également de fermer la session lorsque l’on a terminé, de ne pas laisser l’écran ouvert sur le portefeuille et de ne pas enregistrer des informations de connexion dans un endroit auquel tout le monde peut accéder. Ce sont des gestes simples, mais ils comptent davantage ici que dans une application de divertissement. La présence d’un accès rapide ne doit jamais être interprétée comme une permission générale.
Pourquoi un compte individuel reste la meilleure organisation
IG n’est pas, dans mon expérience, une solution de coordination familiale comparable à une application de budget partagé. Je ne l’utiliserais pas pour décider à plusieurs qui peut acheter, vendre ou modifier une stratégie depuis le même profil. Même si deux personnes suivent les mêmes marchés, elles peuvent avoir des objectifs, une tolérance au risque et un horizon différents.
Pour un couple, la meilleure organisation est de discuter des objectifs en dehors de l’application, puis de laisser chaque titulaire gérer son propre espace. On peut comparer des idées, établir une liste de sujets à revoir et convenir d’un moment pour faire le point. Cette méthode évite qu’une personne pense qu’une opération a été validée simplement parce qu’elle a été évoquée devant l’écran.
Pour un parent et un jeune adulte, je privilégierais la démonstration accompagnée. Le parent peut montrer comment il lit une position ou pourquoi il vérifie une information avant d’agir, sans donner un accès permanent au compte. L’apprentissage porte alors sur la méthode : réfléchir, vérifier, accepter l’incertitude et comprendre que la gratuité de l’application ne supprime pas les risques liés à l’investissement.
Les frais annoncés ne remplacent pas la lecture attentive
Le service met en avant l’investissement dans des actions et ETF sans commission. C’est un élément séduisant, surtout pour quelqu’un qui compare plusieurs solutions. Je conseille toutefois de ne pas réduire le choix d’une plateforme à cette seule phrase. Selon l’opération et le marché concernés, d’autres conditions peuvent compter dans la décision, et l’utilisateur doit comprendre ce qu’il fait avant de confirmer.
Cette nuance est importante dans une famille, car un adolescent ou un proche novice peut entendre « sans commission » comme « sans coût » ou « sans risque ». Ce ne sont pas des synonymes. La valeur d’un investissement peut évoluer, et la simplicité d’un bouton sur mobile ne rend pas la décision moins sérieuse. J’expliquerais cette différence avant toute utilisation autonome.
Une note rassurante, mais pas une preuve que l’application convient à tous
IG affiche une moyenne de 4,2 sur les plateformes de téléchargement, avec environ vingt-trois mille évaluations. Ce volume donne une indication utile sur l’expérience générale perçue par les utilisateurs, mais il ne répond pas à toutes les questions personnelles. Une application peut être appréciée par des investisseurs actifs et sembler trop dense à quelqu’un qui veut seulement suivre son épargne.
Je regarderais donc la note comme un signal, pas comme une décision automatique. Ce qui m’intéresse davantage est l’adéquation entre l’outil et mon besoin : accès à de nombreux marchés, suivi mobile et volonté de prendre moi-même mes décisions. Si je préfère être guidé pas à pas ou déléguer entièrement la gestion, une autre catégorie de service serait probablement plus confortable.
À quel public l’application convient-elle vraiment ?
Je la conseillerais à un adulte qui veut gérer ses investissements depuis son mobile et qui accepte de consacrer du temps à comprendre les produits qu’il consulte. Elle peut également convenir à quelqu’un qui possède déjà une méthode et qui souhaite réunir le suivi d’actions et d’ETF français ou internationaux dans une même application.
Je serais plus réservé pour un débutant qui cherche une expérience pédagogique très progressive. L’accès à de nombreuses valeurs peut donner l’impression qu’il faut agir immédiatement, alors que la première étape devrait être de définir son horizon et son niveau de risque. L’application peut accompagner un apprentissage, mais elle ne doit pas devenir le seul professeur.
Je la déconseille aussi à une personne qui veut un outil de budget familial, une enveloppe pour les dépenses courantes ou une interface conçue autour d’un compte commun. Son rôle est l’investissement et le trading, pas la répartition des factures. Pour ces usages, une application financière spécialisée dans le budget serait plus claire et moins exposée aux malentendus.
Ce qui la distingue des alternatives habituelles
Face à une banque traditionnelle, IG peut sembler plus directe pour consulter des marchés et explorer une sélection internationale depuis un téléphone. Face à une application d’épargne automatique, elle demande davantage d’implication : je dois savoir pourquoi je choisis un produit et ne pas confondre automatisation éventuelle avec stratégie personnelle.
Face à un courtier très orienté trading, son intérêt dépendra de mon besoin réel. Si je veux surtout investir dans des actions et ETF et maintenir une veille organisée, l’étendue de l’offre peut être utile. Si je recherche une expérience extrêmement simplifiée, avec peu de choix et beaucoup d’accompagnement, une solution plus guidée sera peut-être moins intimidante.
Le compromis est donc assez net : plus de possibilités peuvent offrir plus de liberté, mais elles imposent aussi plus de discipline. Pour moi, c’est la principale différence entre une application d’investissement comme celle-ci et un outil d’épargne classique. Elle ne décide pas à ma place de ce qui est raisonnable pour mon foyer.
Les points de friction que j’ai retenus pendant l’évaluation
La première difficulté est psychologique. Un accès mobile rend la consultation très facile, et cette facilité peut pousser à vérifier trop souvent les variations. J’ai trouvé plus utile de définir une fréquence de suivi que de laisser les mouvements de marché dicter mon attention. Cette règle est encore plus importante lorsque l’application est visible par plusieurs personnes à la maison.
La deuxième concerne le vocabulaire et la responsabilité. Les mots « action », « ETF », « international » et « sans commission » peuvent être compris de manière trop rapide. Avant de montrer l’application à un proche, je préparerais une explication simple de ces notions et je préciserais qu’une décision ne devient pas sûre parce qu’elle est présentée dans une interface claire.
La troisième est l’organisation du foyer. L’application ne remplace pas une conversation sur les objectifs financiers. Elle peut aider à regarder les mêmes marchés, mais elle ne crée pas automatiquement un accord entre les utilisateurs. Pour éviter les conflits, je garderais une trace séparée des décisions discutées et des décisions réellement prises par le titulaire du compte.
Un scénario concret pour éviter les erreurs de coordination
Imaginons un couple qui utilise une tablette commune. L’un des deux possède un compte IG et souhaite suivre un ETF, tandis que l’autre veut simplement comprendre ce que représente cette ligne. La bonne démarche serait de consulter ensemble, puis de fermer l’accès au compte une fois la discussion terminée. Le second partenaire peut poser ses questions, mais il ne devrait pas confirmer une action à la place du titulaire.
Si le foyer veut investir régulièrement, il peut d’abord fixer une règle commune : montant prévu, horizon, fréquence de discussion et conditions qui obligent à reconsidérer le plan. L’application sert ensuite à mettre cette règle en pratique, pas à la remplacer. Cette séparation entre la stratégie familiale et l’outil technique réduit les décisions prises dans l’urgence.
Avec un jeune utilisateur, je limiterais la démonstration à un compte adulte supervisé et à des explications générales. La classification PEGI 3 indique une accessibilité d’âge très large, mais elle ne transforme pas l’investissement en activité adaptée à une décision autonome pour un enfant. L’âge d’accès à une application et la maturité nécessaire pour gérer de l’argent sont deux sujets différents.
Mon verdict pour un usage domestique
Après l’avoir examinée sous cet angle, je vois IG comme une application d’investissement mobile capable de convenir à un utilisateur autonome, méthodique et conscient des risques. Sa gratuité, son ancienneté et sa couverture d’actions et d’ETF français et internationaux la rendent intéressante à considérer. Le développeur, IG Group, propose ici un outil qui peut accompagner une vraie démarche d’investisseur, à condition de ne pas confondre richesse de l’offre et simplicité de décision.
Je l’installerais sur mon téléphone personnel si je voulais suivre mes investissements et garder mes choix séparés de ceux des autres membres du foyer. Sur un appareil partagé, je resterais beaucoup plus strict : pas d’identifiants transmis, pas de session laissée ouverte et aucune opération effectuée par une personne qui n’est pas titulaire du compte.
Avec plus d’un million d’installations, l’application bénéficie d’une présence importante sur Android, mais cette popularité ne change pas le conseil principal : choisissez-la pour ses usages d’investissement, pas pour organiser les finances familiales au sens large. Si vous cherchez une solution de budget commun, une épargne très guidée ou une expérience destinée aux enfants, une autre application sera plus appropriée.
En résumé, je la recommande à l’adulte qui veut prendre en main ses placements et qui accepte de réfléchir avant d’appuyer sur un bouton. Pour un foyer, elle peut soutenir les discussions et la coordination, mais elle doit rester rattachée à des comptes et à des responsabilités clairement séparés. C’est cette discipline, plus que la présence d’un grand choix de valeurs, qui fera la différence entre une utilisation utile et une utilisation confuse.
FAQ
Qu’est-ce que l’application IG : Investissez et Tradez ?
IG : Investissez et Tradez est une application mobile de courtage destinée aux utilisateurs souhaitant suivre les marchés financiers et passer des ordres depuis leur smartphone ou leur tablette. Elle donne accès à différents instruments, notamment les actions, indices, devises, matières premières et produits dérivés selon le pays. Avant de commencer, il est important de comprendre les conditions proposées, les frais et le niveau de risque associé à chaque produit.
L’application IG : Investissez et Tradez convient-elle aux débutants ?
L’application peut convenir aux débutants grâce à une interface relativement claire, aux graphiques et aux informations de marché disponibles directement sur mobile. Toutefois, elle ne transforme pas l’investissement en activité sans risque. Les nouveaux utilisateurs devraient se familiariser avec les ordres, la volatilité, l’effet de levier et la gestion du capital, puis envisager un compte de démonstration lorsque celui-ci est proposé avant d’utiliser de l’argent réel.
Quels produits financiers peut-on négocier avec IG ?
Selon votre région, votre type de compte et la réglementation applicable, IG peut proposer des actions, ETF, indices, devises, matières premières, cryptomonnaies ou produits dérivés comme les CFD. La disponibilité varie et certains instruments peuvent comporter un effet de levier. Il est donc essentiel de consulter les conditions propres à votre pays, les frais applicables et les avertissements de risque affichés avant toute transaction.
Quels sont les frais et les risques liés à l’utilisation d’IG ?
Les frais peuvent inclure des commissions, des spreads, des coûts de financement overnight, des frais de conversion monétaire ou d’autres charges selon le produit négocié et le marché concerné. Les pertes peuvent également être amplifiées avec les produits à effet de levier, et certains comptes peuvent perdre rapidement une partie importante du capital. Lisez attentivement la grille tarifaire et les documents réglementaires avant de déposer des fonds.
Mes données et mon argent sont-ils protégés sur IG ?
IG met en place des mesures de sécurité courantes pour protéger les comptes, comme l’authentification, le chiffrement des communications et la vérification de l’identité. Cependant, aucun service en ligne n’est totalement à l’abri d’une tentative de fraude ou d’un accès non autorisé. Utilisez un mot de passe unique, activez les options de sécurité disponibles et vérifiez toujours les règles de protection des fonds applicables dans votre juridiction.


